Comprendre avant de décider
Des guides clairs sur les comptes d'épargne, les assurances et la planification financière, écrits pour vous donner de vraies réponses avant même votre première rencontre.
Guides complets
Le CELIAPP expliqué simplement
Le CELIAPP, le compte d'épargne libre d'impôt pour l'achat d'une première propriété, combine la déduction fiscale du REER et le retrait non imposable du CELI.
Lire le guide
Le CELI en clair
Le CELI, le compte d'épargne libre d'impôt, fait croître vos placements à l'abri de l'impôt et permet des retraits en tout temps sans pénalité fiscale.
Lire le guide
REEE, le guide pour les parents
Le REEE, le régime enregistré d'épargne-études, fait croître votre épargne à l'abri de l'impôt et donne accès aux subventions gouvernementales SCEE et IQEE, qui représentent 30 pour cent de vos premiers 2 500 $ de cotisations chaque année, et davantage pour les familles à revenu modeste.
Lire le guide
REER, tout ce qu'il faut savoir
Le REER, le régime enregistré d'épargne-retraite, vous donne une déduction fiscale l'année de la cotisation et fait croître votre argent à l'abri de l'impôt jusqu'au retrait.
Lire le guide
REER ou CELI, lequel choisir
Le REER avantage surtout les revenus moyens et élevés grâce à sa déduction fiscale immédiate, tandis que le CELI convient à tous les revenus grâce à sa flexibilité de retrait sans impact fiscal.
Lire le guide
Réponses courtes
Une réponse directe et les sources officielles. Le guide complet sur ces sujets est en cours de rédaction.
Par où commencer sa planification financière
Une planification financière solide suit un ordre précis: budget et coussin d'urgence d'abord, protection ensuite, épargne et placements en dernier.
Voir la réponse courte
Planifier sa retraite au Québec
Une retraite bien planifiée combine généralement le Régime de rentes du Québec, la Sécurité de la vieillesse, et votre épargne personnelle en REER et en CELI.
Voir la réponse courte
Assurance vie, le guide complet
L'assurance vie verse un montant à vos proches à votre décès pour rembourser une dette, remplacer un revenu, ou laisser un héritage.
Voir la réponse courte
Assurance salaire, comment ça marche
L'assurance salaire est un autre nom pour l'assurance invalidité: elle remplace une partie de votre revenu si une maladie ou un accident vous empêche de travailler.
Voir la réponse courte
Fonds distincts ou fonds communs
Un fonds distinct offre des garanties de capital et une désignation de bénéficiaire qu'un fonds commun n'offre pas, en échange de frais plus élevés.
Voir la réponse courte
Assurance collective, guide pour les PME
L'assurance collective regroupe des protections santé, dentaire, invalidité et vie pour une équipe, avec des primes partagées entre l'employeur et les employés.
Voir la réponse courte
Commencez par une rencontre, repartez avec un plan
On fait le point sur votre situation, sans jargon et sans pression. Vous repartez avec des options claires, que l'on travaille ensemble ou non.
- Première rencontre gratuite, sans engagement
- 12 assureurs comparés, aucun n'est mon employeur
- En personne à Gatineau, ou à distance partout au Québec
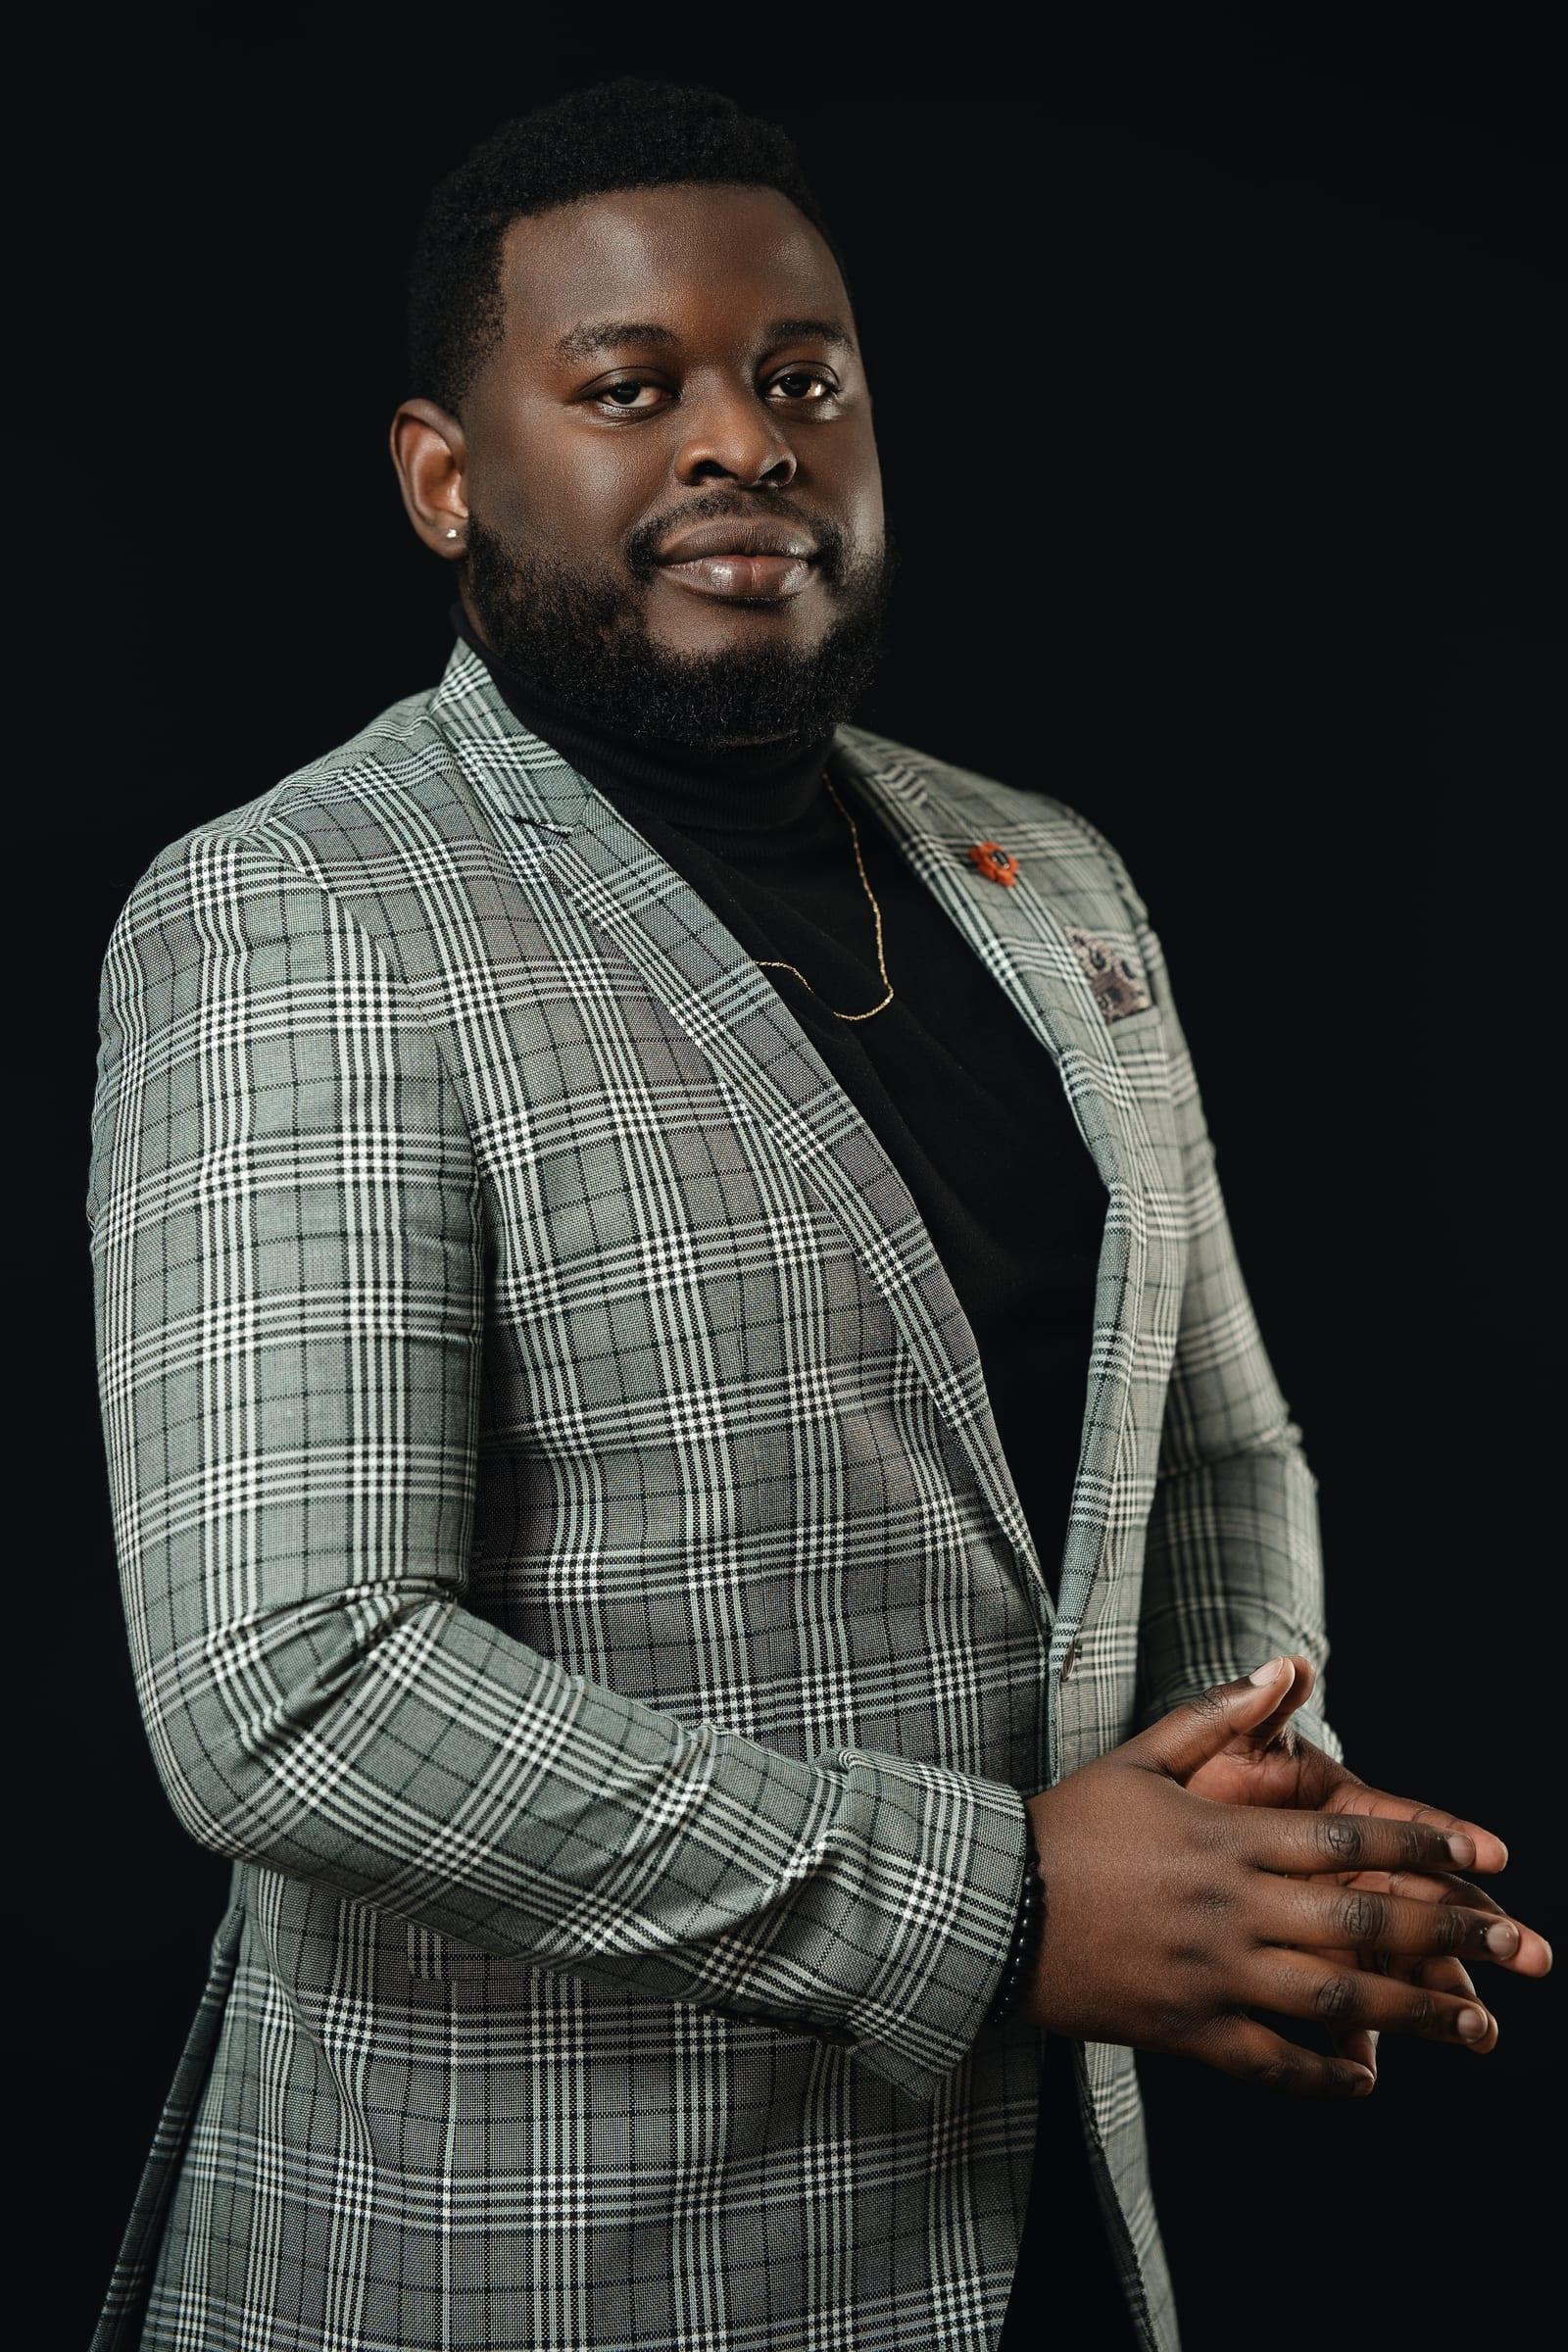
Nathan Fortune Makuala
Conseiller en sécurité financière
Permis AMF n° 253502